Offre de service et formation en contrôle de gestion
Sur demande
Pourquoi analyser la rentabilité d’une entreprise ?
La rentabilité ne se limite pas à « faire du chiffre d’affaires ». Une entreprise peut vendre beaucoup… et perdre de l’argent
C’est pourquoi la mise en place d’un service de contrôle de gestion permet de répondre à une question essentielle :
Où gagnons-nous réellement de l’argent et où en perdons-nous ?
Pour y parvenir, l’analyse de la rentabilité se fait en plusieurs phases structurées .
Les différentes phases d’analyse de la rentabilité
Phase 1 – Analyse du chiffre d’affaires
Objectif : comprendre d’où vient l’argent .
On analyse notamment :
Chiffre d’affaires par produit
Chiffre d’affaires par service
Chiffre d’affaires par client
Chiffre d’affaires par activité ou projet
Cette phase permet d’identifier :
Les produits rentables
Les produits peu performants
La dépendance à certains clients
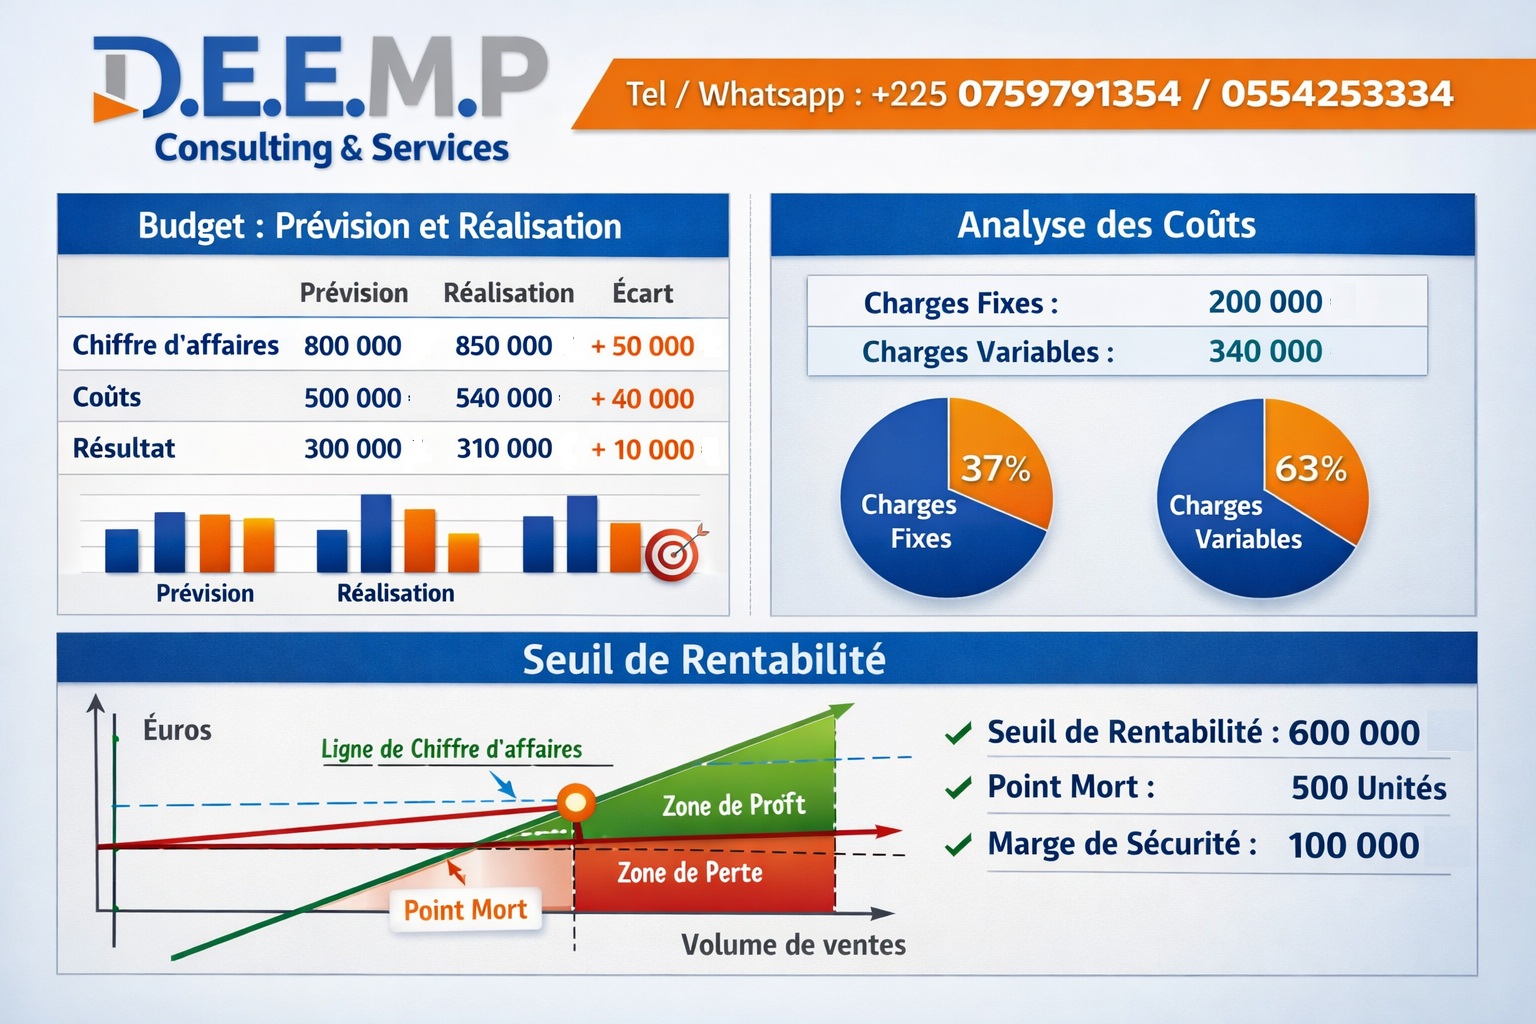
Phase 2 – Analyse des coûts
Objectif : savoir combien coûte réellement l’activité .
On distingue :
Charges fixes : loyers, salaires, électricité, abonnements…
Charges variables : achats, commissions, transport, sous-traitance…
Cette étape répond à une question clé :
Nos coûts sont-ils maîtrisés ou subis ?
Phase 3 – Calcul des marges
C’est le cœur du contrôle de gestion.
On calcule notamment :
Marge commerciale
Marge sur coûts variables
Taux de marge
Contribution de chaque activité au résultat
Résultat :
Certains produits génèrent beaucoup de ventes mais peu de marge
D’autres génèrent peu de ventes mais beaucoup de profit
Sans contrôle de gestion, ces informations restent invisibles.
Phase 4 – Analyse de la rentabilité par activité
Objectif : identifier ce qui crée réellement de la valeur.
On mesure :
Rentabilité par produit
Rentabilité par service
Rentabilité par client
Rentabilité par projet
Cela permet de :
Supprimer les activités non rentables
Revoir les prix de vente
Réorienter la stratégie commerciale
Phase 5 – Seuil de rentabilité et point mort
Cette phase permet de savoir :
À partir de quel chiffre d’affaires l’entreprise commence à gagner de l’argent
Combien de ventes sont nécessaires pour couvrir toutes les charges
Combien de jours ou de mois sont nécessaires pour atteindre l’équilibre
Le dirigeant sait alors exactement : “À partir de quand mon entreprise devient rentable.”
Phase 6 – Analyse budgétaire et suivi des écarts
Dernière étape : le pilotage.
On compare :
Prévisions (budget)
Réalisations réelles
Puis on analyse :
Écarts sur chiffre d’affaires
Écarts sur charges
Écarts sur marges
Écarts sur résultat
Cela permet :
D’anticiper les difficultés
De corriger rapidement les dérives
De sécuriser la rentabilité
NB : le cout de la prestation ou de la formation varie en fonction de la mission, de la complexité de la mission, du périmètre et de la durée, de la taille de l’entreprise.
Telephone / Whatsapp : +225 0759791354/ 0554253334
⚠️ Méfiez-vous des arnaques : ne payez jamais avant d'avoir vu le bien. Signalez toute annonce suspecte au (+225) 07 58 52 00 66.